

TCMB enflasyon tahminlerini yukarı yönlü güncelledi
-
Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Fatih Karahan, yılın son enflasyon raporu için kameraların karşısına geçti.
-
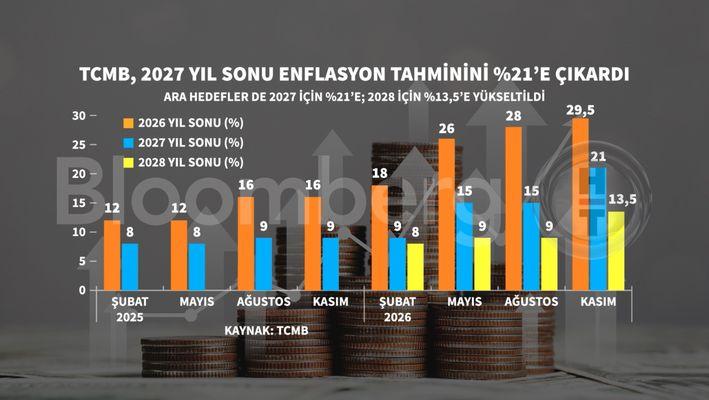
Karahan 2026 yıl sonu enflasyon tahmininin yüzde 28'den yüzde 29,5 seviyesine, 2027 tahmininin ise yüzde 15'ten yüzde 21'e yükseltildiğini belirtti.
-
2027 ara hedefi yüzde 15'ten yüzde 21'e; 2028 ara hedefi de yüzde 9'dan yüzde 13,5 seviyesine çıkarıldı.
 Türkiye'nin ekonomi platformu Bloomberg HT'yi Google listesine ekleyin
Türkiye Cumhuriyet Merkez Bankası (TCMB), 2026 yılının dördüncü ve son Enflasyon Raporu’nda bankanın 2027 yıl sonu için enflasyon tahminin %15 seviyesinden %21’e çıkarıldığını açıkladı.
Raporu bankanın İstanbul yerleşkesinde düzenlediği basın toplantısı ile sunan TCMB Başkanı Fatih Karahan yıl sonu enflasyon tahmininin %28’den %29,5’e yükseltildiğini açıkladı.
Yıl sonu ara hedefleri ise 2026 için %24 olarak korunurken, 2027 ve 2028 için sırasıyla %15’ten %21’e ve %9’dan %13,5’e yükseltildi.
Bankanın 2026 yılı için ortalama petrol fiyatı varsayımı 87,8 dolardan 97,2 dolara, gıda enflasyonu varsayımı da %28,5’ten %31,3’e revize edildi. Karahan enflasyon tahminlerinde gerçekleştirilen güncellemenin gevşeme sinyali taşımadığını kaydetti.
Karahan sunumda, TCMB'nin ara hedeflerle uyumlu bir şekilde fiyat istikrarı sağlanana kadar sıkı duruşu sürdüreceğini belirtti. Dezenflasyonun 2026 yılında enerji fiyatlarından kaynaklı olarak ivme kaybetmekle beraber devam ettiğine işaret eden Karahan, enflasyon beklentilerinde sene başında öngörülen düzeyde iyileşmenin olmamasının dezenflasyon için risk unsuru olmaya devam ettiğini dile getirdi.
Kasım ayında yıllık enflasyondaki iyileşmede bir duraksama görülebileceğine işaret eden TCMB Başkanı, “Para politikası kararlarımızı birkaç aylık dönemde çıkan eğilime ve bunun ima ettiği enflasyon görünümüne bakarak şekillendiriyoruz” diye konuştu.
Sunumda öne çıkan ifadeler
Karahan'ın sunumunda öne çıkan ifadeler şunlar oldu:
Jeopolitik şoklar manşet enflasyon düşüşünü sınırlıyor.
Dezenflasyonun devamını sağlayacak sıkı para politikası duruşumuzu sürdüreceğiz.
Enerji fiyatları hem önceki rapor hem de savaş öncesi seviyelerin üzerinde kaldı.
REKLAM
REKLAM
İthalat fiyatlarında enerji kaynaklı yüksek seyir sürüyor.
Dış talebin 2026 için zayıf olacağı, 2027'de bir miktar toparlanacağı yönündeki öngörümüzü koruyoruz.
Temel mal enflasyonu maliyet baskısına rağmen düşük. Manşet enflasyon bu rapor döneminde de artmaya devam ediyor. Birçok merkez bankası savaş öncesine göre daha sıkı duruşu tercih ediyor.
Gelişmekte olan ülkelerden Ekim ayında portföy çıkışları görüldü.
Üçüncü çeyrekte sanayi üretiminin azaldığını görüyoruz. Hizmet üretimi ise arttı.
Kapasite kullanım oranı tarihsel ortalamasının altındaki seyrini sürdürüyor.
İşsizlik oranı geçmiş dönem ortalamalarının altında olsa da geniş tanımlı göstergeler daha az sıkı bir işgücü piyasası gösteriyor.
Altın hariç perakende satışların yavaşlaması üçüncü çeyrekte de devam etti. Talep koşullarında dezenflasyonist görünümün korunacağını düşünüyoruz.
Dış ticaret açığı enerji fiyatları kaynaklı olarak Ekim'de yükseldi. Jeopolitik gelişmelerin etkisi devam ediyor.
Altın ve enerji hariç ithalat yataya yakın seyrediyor. Tüketim malı ithalatı Ekim'de üçüncü çeyreğin altında seyretti.
Turizmde savaşa rağmen genel görünümün değişmediğini görüyoruz. Turizm gelirleri önceki dönemin üzerinde gerçekleşti.
Cari açık milli gelire oranla tarihsel ortalamaların altında yatay seyrediyor. Üçüncü çeyrekte de cari açığın yatay seyrettiğini tahmin ediyoruz. İç talepteki yavaşlama cari dengeyi destekliyor.
REKLAM
REKLAM
Arz yönlü baskılar dezenflasyon sürecinde ivme kaybı getirdi. Ekim ayı itibariyle enerji grubu dışındaki tüm gruplarda yıllık enflasyon geriledi. Gıda enflasyonu oynak bir seyir izliyor. Enerjide yıllık enflasyon yüzde 51,4'e ulaştı. Dezenflasyondaki ivme kaybının enerji fiyatlarından kaynaklandığını değerlendiriyoruz.
Enerji enflasyonunun dolaylı etkilerini yakından takip ediyoruz. Enerji fiyatlarındaki kalıcı olması halinde dolaylı etkilerin güçlenebileceği riskini göz ardı etmiyoruz.
Öncü veriler Kasım ayında da sebze fiyatlarının yükselişinin devam ettiğini gösteriyor. Kasım ayında yıllık enflasyondaki gerilemenin duraksaması mümkün.
REKLAM
REKLAM
Arz şoklarına rağmen hizmet enflasyonundaki yavaşlama devam ediyor. Hizmet grubundaki iyileşme tüm alt kalemlerde aynı gerçekleşmiyor.
Aylık kira artışları son aylarda kayda değer şekilde yavaşladı. Hizmet enflasyonunda kira kaleminden gelen atalet zayıfladı. Kiradaki yavaşlama önümüzdeki aylarda da devam edecektir.
Talep koşullarındaki yavaşlama temel mal grubundaki düşüşü destekliyor.
Enflasyonun ana eğilimi geriliyor. Kararlarımızı birkaç aylık eğilime göre şekillendiriyoruz. Ana eğilimdeki iyileşmeyi trend göstergesi de teyit ediyor.
Ana eğilimde iyileşmenin kalıcılığını belirleyecek unsurlardan biri de enflasyon beklentileri. Enflasyon beklentilerinde sene başında öngördüğümüz düzeyde bir iyileşme olmaması ihtiyatlı duruş gerekliliğini gösteriyor.
REKLAM
REKLAM
Fon piyasasındaki gelişmelerin yayılma riskini sınırlamak için bazı adımlar attık.
Kredi büyüme sınırlarını bir miktar genişlettik.
TL payında dalgalanmalar görünüyor. Fonlardan çıkışlar büyük oranda mevduata yönlendi.
Kredi büyümesi 2026 yılının ikinci yarısında belirgin şekilde yavaşladı.
Bireysel kredilerdeki TGA gelişmelerini yakından takip ediyoruz.
Rezervlerde azalışın 28 milyar doları altın fiyatları kaynaklı.
2026 ortalama petrol tahmini 87,8 dolardan 97,2 dolara; 2027 tahmini 76,4 dolardan 86,7 dolara çıktı.
2026 gıda enflasyon tahmini yüzde 28,5'ten yüzde 31,3'e çıktı.
TCMB yıl sonu enflasyon tahmini yüzde 28'den yüzde 29,5 seviyesine çıktı. 2027 hedefi de yüzde 15'ten yüzde 21'e çıktı.
REKLAM
REKLAM
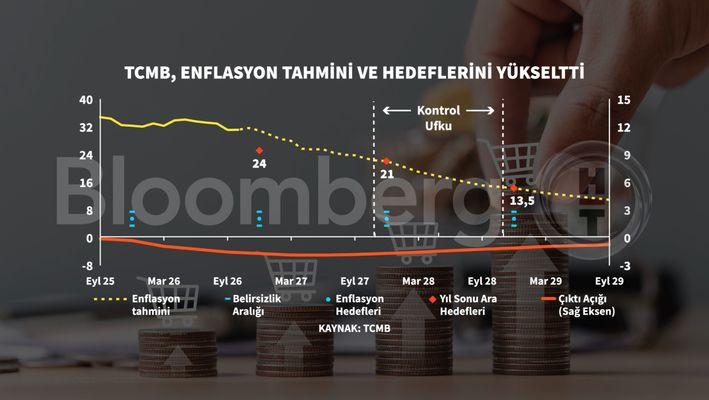
2027 ara hedefi yüzde 15'ten yüzde 21'e; 2028 ara hedefi de yüzde 9'dan yüzde 13,5 seviyesine çıkarıldı.
Tahminlerdeki güncellemede, savaş kaynaklı gelişmeler belirleyici oldu.
Savaşın seyrine ilişkin belirsizliklerin sürmesi ve enerji fiyatlarının, bir önceki Rapor dönemine
kıyasla daha uzun süre yüksek kalacağı beklentisi, enflasyon tahminlerini yukarı yönlü etkiledi.
Ayrıca, gıda enflasyonu varsayımındaki güncelleme tahmin patikasındaki yükselişe katkıda
bulundu.
OVP makroekonomik çerçevesi ve ortaya konan yönetilen-yönlendirilen fiyatlara ilişkin
düzenlemeler tahminlere yansıtıldı.
Bunlara ilaveten, enflasyon tahmin patikasının yukarı yönlü güncellenmesinde öne çıkan bir diğer
unsur da savaşın etkilerinin beklenenden kalıcı olması oldu. Bu durum enflasyon beklentilerinde
geçen Rapor döneminde öngördüğümüz iyileşmeyi sınırladı.
REKLAM
REKLAM
Çıktı açığı patikası sınırlı bir miktar yukarı yönlü güncellendi ancak finansal koşullardaki sıkılığın
korunmasıyla, tahmin ufku boyunca dezenflasyonu destekleyici seviyelerde kalıyor.
Dezenflasyon süreci ivme kaybetmekle birlikte devam ediyor.
Talep koşullarının dezenflasyon sürecine katkısı bu dönemde belirginleşti. Para politikasının daha
yoğun etkilediği kalemlerde enflasyondaki yavaşlamayı net bir şekilde görüyoruz.
Nitekim, enflasyonun ana eğilimindeki iyileşme sürüyor.
Ancak, jeopolitik gelişmeler kaynaklı arz yönlü şoklar nedeniyle bu iyileşmenin manşet enflasyona
yansımaları henüz sınırlı kalıyor. Bu görünüm, ihtiyatlı duruşun sürdürülmesini gerektiriyor.
REKLAM
REKLAM
Soru-cevap bölümü
ÖST'lerin itfasında kullanılan kredileri büyüme sınırlamasından istisna tuttuk. ÖST alanındaki riskleri sınırlamış olduk.
Servet kanalından baktığımızda bazı veriler üzerinden talepte soğuma görüyoruz. Talep kanallarında ilave bir soğuma ihtimalini görüyoruz.
Dolarizasyon bizim için de her zaman yakından takip ettiğimiz unsurlardan biri. TL tercihi birçok şoka rağmen güçlü seyrediyor. TL'nin sistemdeki payı yüzde 61-62 seviyelerinde seyrediyor.
Enflasyon tahmin güncellemesi gevşeme sinyali taşımıyor.
Küresel tahvil piyasalarında uzun vadeli bozulma gördük. Tahvil piyasasında bozulmanın bir kısmı küresel gelişmelerden bir kısmı da enflasyon beklentileri üzerinden.
REKLAM
REKLAM
Önümüzdeki sene de bütçe açığı tahminlerinin hatrı sayılır bir şekilde beklenti altında gerçekleşmesini bekliyoruz.
Bir önceki toplantı dönemine göre riskleri daha dengeli öngörüyoruz.
Kamu maliyesiyle ilgili öngörüleri OVP'den alıyoruz, destekleyici olmasını bekleriz.
Mevcut kur politikamızda bir değişiklik söz konusu değil.
Küresel koşulların merkez bankaları açısından daha zorlayıcı olduğu bir dönemdeyiz, bunu fark etmemiz lazım.
